
Виртуальная карта с криптобаланса за $25: удобно пополнять, но эмитент не назван
 Available in US
CinCin — это виртуальная карта, которую пополняют криптовалютой и с которой платят онлайн и в магазинах, в том числе через Apple Pay. Звучит просто, и именно на это я смотрю в первую очередь, когда читаю условия сервисов такого типа. Карта позиционируется как быстрый инструмент: зайти в Telegram-бот, создать адрес, отправить крипту — и карта уже есть. Моя оценка этой карты — 5,6 из 10. Не потому, что продукт сломан, а потому, что половина вещей, которые обычно интересуют человека, в открытых документах просто не написана: проценты конвертации, валюта карты, банкомат, ежемесячная плата, названия банка-эмитента. Что-то неприятно удивляет в блоке отзывов, но там важно отделить обвинения пользователей от установленных фактов.
Условия приведены по состоянию на 28.10.2026.
Вердикт: 5,6 из 10
Давайте сразу разложу оценку по критериям, чтобы вы видели, из чего она сложилась, и могли не согласиться с каким-то конкретным пунктом.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 6 / 10 | Россия не попала ни в список запретов, ни в список исключений; ОАЭ и Беларусь исключены, а вариант с Apple Pay, по непроверенным данным, в России заблокирован |
| Стоимость | 4 / 10 | Выпуск $25, минимум для открытия $55; сайт обещает отсутствие скрытых комиссий, но сами проценты не раскрыты; по непроверенным данным пополнение обходится в 4,5 % |
| Пополнение | 9 / 10 | Баланс живёт на адресе USDT TRC20, монет 24 в списке, среди них USDC и USDT — это лучшая часть продукта |
| Надёжность и жалобы | 4 / 10 | Компания Sonder INC с Маршалловых островов; эмитент и лицензии не названы; Trustpilot 3,1 из 5 по 17 отзывам, где главная тема — невозврат первых депозитов |
| Удобство | 5 / 10 | Только виртуальная карта; Apple Pay есть, Google Pay не упомянута; банкомат не раскрыт |
Итог: 5,6 / 10.
Кому эта карта подойдет. Тому, кто уже держит крипту, умеет отправлять USDT в сети TRON и не задает вопросов комиссии: пополнение устроено хорошо, зачисление через бот обещают за секунды, лимиты по сумме операций высокие, а карта работает везде, где принимают MasterCard. Особенно если вы уже пополняете виртуальную карту через Telegram-бот и вам важен именно этот сценарий, а не традиционная банковская карта с приложением и выписками.
Кому не подойдет. Тому, кто платит зарубежными сервисами и рассчитывает найти Google Pay, физическую карту в конверт, понятный курс конвертации и ответ поддержки за пять минут. Тому, кто планирует держать на карте сумму, потерю которой пережил бы тяжело: правила о возврате баланса написаны так, что возврат не предусмотрен. И, наконец, тому, кто принимает решение по одному рекламному тексту — здесь реклама заметно опережает документы.
Дадут ли вам карту
Главный вопрос для русскоязычного пользователя — в какой стране он физически находится и имеет ли право работать с сервисом.
По опубликованным условиям карта не предлагается в Великобритании, ОАЭ, Японии и США. Отдельно указан ограниченный список: Иран, Северная Корея, Сирия, Венесуэла, Афганистан, Беларусь, Куба, Мьянма, Сомали и Украина. Пользователям из черного списка FATF и под санкциями OFAC доступ закрыт. При этом компания оставляет за собой право добавлять страны в любой момент — то есть список не заморожен.
Россия в этом перечне не значится ни в одном из двух списков. Правило применяется по стране пользователя. Обратите внимание на формулировку: гражданство и место жительства раздельно не оговорены, то есть документально ориентир один — страна.
Что это значит для русскоязычных
В России. Формально вы не попадаете ни в один из запрещённых списков, и сайт не упоминает Россию среди исключений. Но есть две оговорки, которые я не могу снять. Первая: по непроверенным данным, полученным ранее, вариант карты с Apple Pay в России заблокирован — сам сервис это не подтверждает, так что считайте это слухом, а не условием. Вторая: с момента, когда Visa и Mastercard в марте 2022 года приостановили операции в России, карты российских банков перестали работать за границей, и именно поэтому люди, уехавшие из страны, ищут карту иностранного эмиссии. На фоне этого любая карта, выданная не в России, для части магазинов и платёжных систем выглядит «чужой». Не откажут, но могут задать дополнительный вопрос.
В других странах СНГ. Здесь всё почти так же: если ваша страна не Беларусь и не входит в ограниченный список, прямого запрета в условиях нет. Но правило «по стране пользователя» читать надо буквально, и уточнять у поддержки имеет смысл именно до того, как вы положили деньги. Страны СНГ ни в одном из перечисленных документов не выделены ни положительно, ни отрицательно — это означает отсутствие данных, а не разрешение.
Для граждан России за рубежом. Это самая честно неопределённая категория. Условия не разделяют гражданство и место жительства, поэтому ориентироваться вам придётся на страну пребывания. Дополнительный риск в том, что часть сервисов при этом применяет фильтры по гражданству — так устроены многие проверки, где страна рождения и гражданство проверяются отдельно от адреса.
Стоит понимать и общий механизм: проверки по странам в платёжной сфере это не прихоть сервиса, а нормальная практика. По BIN мерчант видит, в какой стране выпущена карта и какое учреждение её выпустило, и может применить дополнительные проверки, если страна эмитента отличается от адреса плательщика. Отсюда часть отказов, которые люди списывают на «сломанную карту».
Как её получить
На сайте обещают «No delays, no complex verification» и примерно две минуты на всё. Из этих двух обещаний первое я бы принял с оговоркой, а второе — просто как маркетинг.
Фактически процедура выглядит так: вы входите в Telegram-бот, создаёте адрес USDT TRC20, отправляете минимум $55, и карта открывается. Отдельного приложения нет — работа идёт через бот, в магазинах приложений рейтингов нет.
Что важно понимать про проверки. В условиях прямо сказано, что CinCin не проводит KYC самостоятельно. При этом компания ведёт AML-проверки через сторонних поставщиков и может ограничить доступ или применить усиленную проверку. Что это значит на практике: полноценного собственного KYC у сервиса нет, но это не то же самое, что «проверок нет вообще». Что именно попросят при усиленной проверке — документы, подтверждение адреса, возраст — на публичных страницах не указано. Уровни KYC и привязка лимитов к ним тоже не опубликованы.
Отдельно про доставку. Это виртуальная карта, так что вопрос доставки неприменим: в почтовом виде ничего не придёт. Физическая карта упоминается только третьими лицами, а не самим сервисом.
Что из этого следует для вас. Оформление действительно быстрое, но рассчитывайте не на «две минуты и готово», а на сценарий, где что-то может потребоваться позже — и тогда вы окажетесь в переписке с поддержкой в Telegram. Простое правило: не кладите на карту сумму, потерю которой хоть немного жалко, до того как несколько раз всё проверили.
Сколько она стоит: комиссии и лимиты
Здесь самый неприятный сюрприз продукта. Стоимость в деньгах указана, а проценты — нет.
Открытие виртуальной карты стоит $25, а минимум, с которого начинается работа, — $55. Из этих $55 $25 уходит на выпуск, остальные $25 становятся балансом карты. Ежемесячная плата не указана.
| Комиссия или лимит | Значение |
|---|---|
| Выпуск виртуальной карты | $25 |
| Минимальная сумма для открытия | $55 |
| Ежемесячная плата | не указана |
| Комиссия за конвертацию и FX | не указана |
| Банкомат | не указано для виртуальной карты |
| Лимит одной операции | $50 000 |
| Дневной лимит | $200 000 |
| Месячный лимит | $2 000 000 |
Слово «No hidden fees» на сайте я бы читал так: сервис считает, что не прячет комиссии, а показывает их перед подтверждением в боте. Формулировка условий важнее: цены в боте показаны до подтверждения, показанные цены носят индикативный характер, итоговая — та, что отображается перед подтверждением. Фактически это означает, что вы узнаёте курс и комиссию в момент оплаты, а не заранее в тарифе. Сами проценты конвертации и FX не раскрыты.
По непроверенным данным стороннего агрегатора (обновлено в июле 2026) стоимость выглядит иначе: пополнение 4,5 %, комиссия за операцию на физической карте $1,025 + 0,4 %, физическая карта за выпуск $100, карта с Apple/Google Pay за $79 плюс депозит $30, Visa для AI-сервисов за $39 плюс $30. Там же — пять карточных продуктов и якобы тарифные уровни Premium и VIP Concierge с месячными лимитами до $2 млн. Всё это не подтверждено самим сервисом, относитесь к нему как к чужим наблюдениям.
Как это выглядит на обычных покупках. Представим три ситуации.
- Оплата в магазине, цена в долларах. Самый чистый сценарий: крипта сконвертирована в баланс, покупка идёт с него, конвертация уже произошла при пополнении.
- Оплата, где магазин выставляет счёт в другой валюте. Здесь включается FX, и процент по нему не раскрыт — вы будете знать итоговую сумму только в момент подтверждения. Сравните её с той, которую вы ожидали.
- Снятие наличных или оплата в банкомате. Про виртуальную карту ничего не указано, так что считайте этот сценарий неподтверждённым и заранее выясняйте, проходит ли он вообще.
Лимиты по сумме операций на первый взгляд щедрые: $50 000 на операцию, $200 000 в день, $2 000 000 в месяц. Но условия оставляют за сервисом право отклонить транзакции выше неопубликованных внутренних лимитов по объёму и частоте. То есть потолок, который вы видите, не обязательно настоящий потолок, и он может быть ниже без предупреждения.
Ещё один нюанс: валюта карты не указана, а тарифных уровней официально нет — в официальном материале фигурирует одна виртуальная карта с выпуском за $25.
Как её пополнить
Это сильная сторона продукта, и здесь я не сдерживаю оценку.
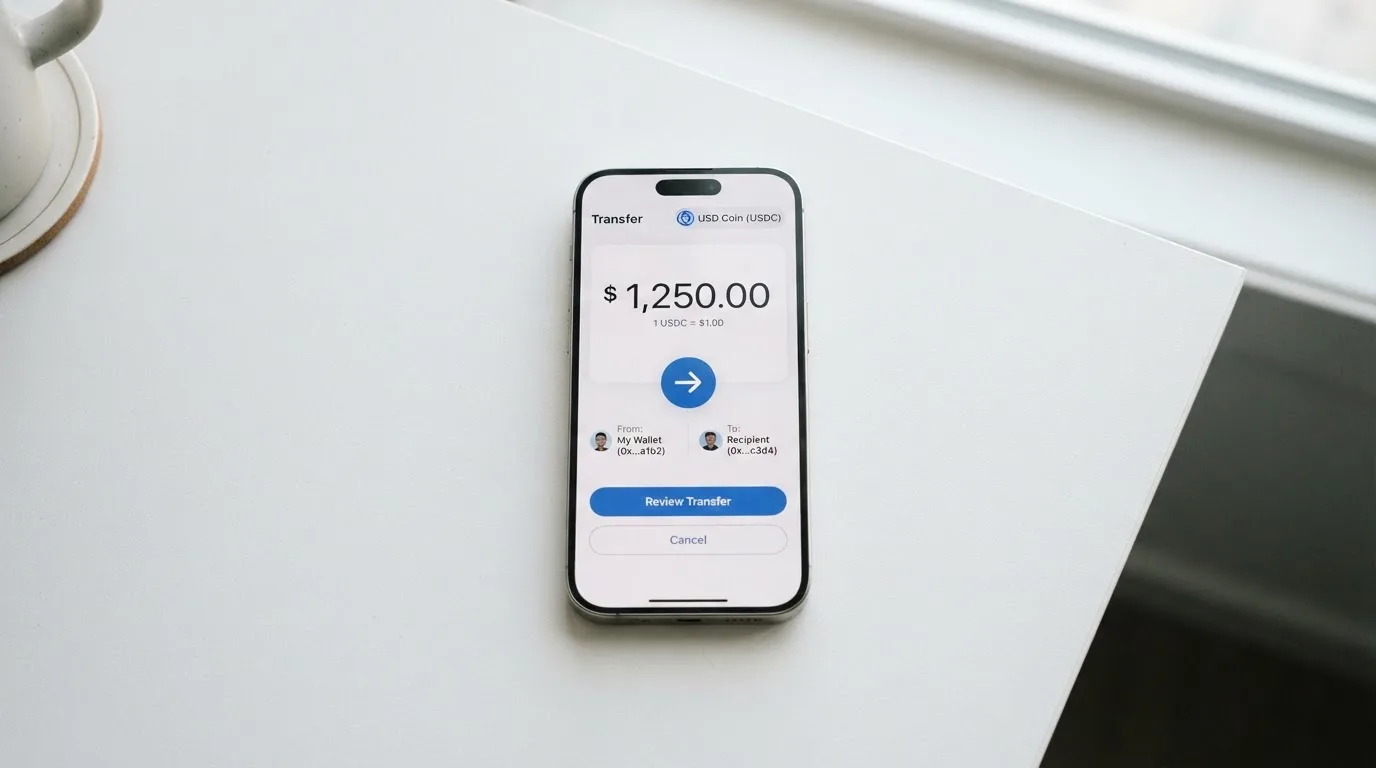
Баланс — это адрес USDT TRC20, то есть токен в сети Tron. Поддерживаемые монеты заявлены так: ADA, ALGO, AVAX, BCH, BNB, BTC, DOT, ETH, HBAR, HT, KRRX, LINK, LTC, MATIC, NEAR, SHIB, SUSHI, TON, TRX, UNI, USDC, USDT, XLM, XRP. Обмен делается через Telegram-бот, и в условиях он обещает зачисление «в течение секунд».
Почему TRC20 и почему это стоит понимать заранее. Плата в сети Tron считается через ресурсы bandwidth и energy, часто с сжиганием TRX, так что пополнение здесь обычно дешёвое по сравнению с Ethereum, где газ оплачивается только в ETH: кошелёк с USDT, но без ETH, просто не сможет отправить транзакцию. И есть важная деталь: Circle прекратила поддержку USDC в сети Tron в феврале 2024 года, так что «USDC через TRC20» не является нативным вариантом — если вы ложите USDC, смотрите, какая сеть указанная.
Отдельно: плата за пополнение и то, кто платит за сеть, не указаны. Пополнение фиатными деньгами тоже не описано — то есть весь сценарий строится на том, что у вас уже есть крипта.
Обратный ход — самый слабый момент. Как вывести деньги обратно на карту, не написано. При этом условия не оставляют пространства для ожиданий: проведённые операции объявлены окончательными, неотменяемыми и необратимыми, оплаченные услуги не возвращаются, а при прекращении пользователям средства не возвращаются (раздел 9.3).
Практический вывод. Пополнять карту можно, но думайте о ней как о способе потратить, а не как о способе хранить. Крипта, которая лёг на баланс, должна быть криптой, которую вы готовы потратить.
Как ею платить каждый день
Карта виртуальная, и платит ею не приложение, а сама карта — в том числе в мобильных кошельках.
Apple Pay поддерживается для оплаты в магазинах: в инструкции прямо написано «Add your virtual card to Apple Pay». Технически при добавлении карты номер подменяется на device-specific номер в Secure Element, а каждый платёж получает одноразовый код, то есть это самая обычная токенизация, а не передача номера карты. Google Pay не упомянут вообще — для меня это заметный пробел, потому что у многих людей именно он в телефоне.
Карта работает «везде, где принимается MasterCard». Ряд ограничений, о которых стоит знать заранее:
- Список запрещённых категорий не опубликован. Обзорщику при разборе карты сказали, что платежи на донат в онлайн-игры не проходят, и представители компании отправили к своему списку разрешённых услуг. То есть официального списка нет, а узнать его можно, только спросив. Практический совет: не полагайтесь на визуальный подбор и не используйте карту там, где вы не готовы к отказу.
- Блокировка по MCC. В платёжной системе есть четырёхзначный код категории продавца, и эмитенты часто блокируют такие категории по своей политике, а не по закону. Список отличается у разных эмитентов.
- AVS. Сверка адреса плательщика по цифровым частям адреса доступна в основном в США, Канаде и Великобритании и обычно недоступна для карт иностранного выпуска, что само по себе может приводить к отказам.
- 3-D Secure. Для онлайн-платежей добавляется проверка личности: выпускающий оценивает риск и либо пропускает платёж, либо запрашивает подтверждение. Бренд Visa — Visa Secure, у Mastercard — Identity Check. Непрохождение этой проверки выглядит как отказ, хотя это не значит, что карта плохая.
- Заморозка на отказ. Отклонённая авторизация может оставить «заморозку» на счёте на несколько дней, обычно до 7.
Бонусных программ, кэшбэка и вознаграждений в официальных документах нет — ни упоминаний, ни условий. Оплата идёт через Telegram-бот, отдельного приложения со сторами и рейтингами нет.
Что может пойти не так
Здесь я говорю прямо: официальных подтверждённых инцидентов я не нашёл, но это не значит, что их не было. Значит другое — набор обоснованных вопросов, часть из которых снять по открытым документам нельзя.
Судьба ваших денег при закрытии сервиса. Об этом сказано выше, но повторю в разделе рисков: операции необратимы, оплаченные услуги не возвращаются, при прекращении пользователя средства не возвращаются. Из истории отрасли понятно, почему это не формальность: WaveCrest, эмитент Visa-карт для криптобрендов, был приостановлен Visa в Европе в 2018 году, и все программы WaveCrest-issued Visa были закрыты. Технология закрытия программы выглядит так: сначала уведомление и срок, потом останавливается трата и пополнение, потом просят вывести остаток. Один такой случай в 2026 году вторичный источник описал так: новые пополнения прекратились 8 июля 2026 года, трата — 8 августа 2026 года. Это единственный источник и неподтверждённая информация, но сам механизм я привожу как иллюстрацию.
Кто стоит за картой. Компания — Sonder INC, провайдер услуг в цифровых активах, зарегистрированный на Маршалловых островах, офис: Trust Company Complex, Ajeltake Road, Ajeltake Island, Majuro MH96960, номер регистрации 130414. В подвале сайта бренд «Cin-Cin Pay». Карты «выпускаются и управляются лицензированным сторонним эмитентом карт» — название эмитента не приводится, лицензии не названы. Это ключевой факт всего обзора: вы платите не напрямую банку и не названой вам организации, а сервису, у которого сломанная программа на чужой карточной платформе. Напомню механику: сеть Visa или Mastercard маршрутизирует сообщения и задаёт правила, эмитент держит карточную программу, а криптобренд часто выступает только менеджером программы и витриной. Именно на этом уровне карта может быть приостановлена.
Безопасность ваших средств. Баланс кастодиальный: он у сервиса, и карта выдаётся через бот. Сайт заявляет сквозное шифрование и что чувствительные платёжные данные не хранятся. Двухфакторная аутентификация, заморозка карты в приложении и Safeguarding — не указаны. При кастодиальной модели вы доверяете оператору полностью, потому что контроль над криптой у того, кто держит приватный ключ или сид-фразу. Отдельно про транзакции: они необратимы, а сеть не может заморозить и вернуть средства.
Сети. Ошибка с сетью здесь стоит дорого. Перевод в сети, которую провайдер не поддерживает, или на адрес чужой сети может быть потерян либо потребовать ручного разбора через поддержку без гарантий. Прежде чем отправлять, сверьте сеть токена, адрес и поддерживаемые монеты в боте.
Не все стейблкоины одинаково устойчивы. USDT и USDC привязаны к доллару, но, по словам BIS (июль 2025), около 90 % капитализации стейблкоинов приходится именно на эти два токена. Стейблкоин может отвязаться: TerraUSD рухнул в мае 2022 года, USDC временно терял привязку в марте 2023 года во время банковского кризиса в США. Tether отключает токены в кошельках из санкционного списка OFAC и замораживает средства, связанные с противоправной деятельностью, то есть стейблкоины не «неприкосновенны».
Жалобы пользователей — отдельно от фактов. На Trustpilot 3,1 из 5 по 17 отзывам, 23 % — однозвёздочные, компания отвечает примерно на четверть негативных отзывов (прочитано 21 октября 2026). Темы из пользовательских сообщений: невозврат первых депозитов (апрель 2026, компания предложила автору обратиться в поддержку — 14 мая 2026), отсутствие возврата за саму карту и невозможность оплатить донат в онлайн-игре (октябрь 2025), медленная поддержка — до часа (сентябрь 2025). Это сообщения пользователей, а не установленные факты; отзываюсь не как арбитр, а как человек, который читает, на что чаще всего жалуются.
Разбирать споры — медленно. Первым шагом обращаются в поддержку, а у CinCin есть до 30 календарных дней на ответ. Если спор не решён, он уходит в арбитраж LCIA в Лондоне по английскому праву. Возврат по неавторизованным или неверно исполненным платежам, возникшим из-за ошибки CinCin, нужно заявить в течение 12 месяцев (раздел 15). Про чарджбэки в условиях ничего не сказано. И в США права на отмену дебетовой операции идут из Regulation E, кредитной — из Regulation Z, покрытие prepaid-карт различается, и его нельзя считать само собой разумеющимся.
Ответ поддержки. Канал — Telegram и почта, язык сайта: английский, украинский, русский, испанский, португальский. Часы работы не указаны, и в отзывах фигурирует ожидание до часа.
Что взять вместо
Если вас смущают неопубликованные проценты и неназванный эмитент, у вас есть три варианта для сравнения — не как реклама, а как способ увидеть, что вы теряете и что получаете взамен.
| CinCin | ZARUB | MaxSwap | Chocopay | |
|---|---|---|---|---|
| Моя оценка | 5,6 / 10 | 6,4 / 10 | 5,7 / 10 | 5,6 / 10 |
| Тип карты | Виртуальная | не указано | Виртуальная, Mastercard | Виртуальная, Visa |
| Выпуск / условия | $25 выпуск, минимум $55 | не указано | $50 за карту, нужен первый депозит $25, итого в списке $77,125 | Subscriptions and AI $6 (3 мес.), Travel $10 (6 мес.), Universal $15 (18 мес., «$0,83/мес.») |
| Комиссии | Отсутствие скрытых комиссий, проценты не раскрыты; по непроверенным данным пополнение 4,5 % | не указано | пополнение 4,5 % + $1, операция $0,25 + 0,4 %, отдельный курс FX не указан | пополнение криптой 3–9 %, пополнение рублями по курсу сервиса в боте |
| Кто клиенты / где | Россия в списки не входит, Беларусь и ОАЭ исключены | не указано | заявлено об отсутствии географических ограничений, про Россию и Беларусь ничего | без требований по резидентству, но Россия в списке стран для продавцов (6.3), платежи в рублях и гривне запрещены |
| Пополнение | USDT TRC20, 24 монеты | не указано | крипта, список сетей не указан | российские банковские карты, СБП и крипта («более 100 монет»), card2card нет |
| Бонусы | не указано | не указано | не указано | кэшбэка нет, реферальный бонус +$2 по подписи на портале |
Что видно из таблицы.
ZARUB — оценка выше, но по карте данных почти нет: ни типа, ни стоимости, ни комиссий, ни пополнения. Если вы выбираете по внятности, здесь её нет.
MaxSwap — самый проговорённый по деньгам: $50 за карту, нужен первый депозит $25, в таблице выпуска указана итоговая сумма $77,125. Виртуальная карта Mastercard, пополнение 4,5 % + $1, операция $0,25 + 0,4 %, отдельного курса конвертации нет — предупреждение «учитывайте возможные комиссии при оплате и конвертации». Список монет по названиям совпадает с CinCin, но сети не указаны. Сайт заявляет об отсутствии географических ограничений, но про Россию, Беларусь и разницу между гражданством и резидентством не говорит ничего. Кэшбэк не заявлен.
Chocopay — три виртуальные карты Visa с балансом и валютой в долларах, и единственный вариант, где о пополнении можно говорить прямо: российские банковские карты, СБП в рублях и крипта, «более 100 монет»; переводы card2card не поддерживаются. Комиссия пополнения криптой 3–9 %, при пополнении рублями курс считается в боте по курсу сервиса. Требований по резидентству и гражданству нет, но есть ограничения: клиент подтверждает, что не в санкционных списках ООН, OFAC, ЕС и ОАЭ и не является политически экспонированным лицом; картами нельзя оплачивать продавцам, связанным со странами из ограниченного списка, где есть Россия (раздел 6.3); платежи в рублях и гривнах запрещены. Сервис и поддержка — на русском языке. Обратите внимание на нестыковку в самих документах: на странице условий выпуск указан как $2, $6 или $9 в зависимости от тарифа ($6 или $9 при оплате криптой), а портал показывает другие цифры. Когда два документа об одном и том же расходятся, закладывайтесь на большее.
Общая рамка для сравнения. Карта — это платёжное средство, а крипта — часть, регулируемая отдельно. MiCA (Регламент ЕС 2023/1114) вступил в силу в июне 2023 года; правила по токенам, привязанным к активам, и e-money-токенам (стейблкоинам) применяются с 30 июня 2024 года, остальные положения, включая правила для криптосервисов (CASP), — с 30 декабря 2024 года. Переходный период MiCA позволяет провайдерам, работавшим по национальному праву, продолжать только до 1 июля 2026 года или до получения либо отказа в авторизации MiCA — что наступит раньше. У ESMA есть промежуточный реестр авторизованных CASP, white papers и несоответствующих сущностей, где можно проверить провайдера. При этом сама карта — это платёжная услуга, которая регулируется отдельно, и криптокарта часто зависит от двух лицензий. Электронные денежные институты обязаны оберегать средства клиентов, отделяя их на отдельные счета или страхуя, но такие средства не то же самое, что банковские вклады, и на гарантии по депозитам они не распространяются.
Кому я бы её посоветовал
Своё мнение дам прямо.
Смотритесь в сторону CinCin, если у вас уже есть крипта, вы уверенно отправляете USDT в TRON, вы платите там, где принимают MasterCard, вам достаточно Apple Pay и виртуальной карты, и — главное — вы готовы к тому, что курс конвертации увидите в момент подтверждения, а не в тарифе. В такой ситуации продукт делает ровно то, что обещает: пополнение через бот, оплата с баланса, никакой банковской бюрократии.
Не смотритесь, если вам нужен физический пластик, Google Pay, банкомат, понятная ежемесячная стоимость, внятные лимиты по уровням проверки или предсказуемый возврат средств. Здесь заканчивается то, что сервис обещает, и начинается то, чего он просто не пишет.
И ещё одно, вне зависимости от карты. Пополняйте на сумму, которую готовы потратить в ближайшие дни, храните сид-фразу там, где её не украдут, и перепроверяйте сеть перед каждым переводом. Ни одна карта не отменяет базовых правил работы с криптой.
Прямого ответа на вопрос «можно ли доверять CinCin» я не дам, и это осознанно. Оценка выше говорит ровно о том, что доверять здесь можно ровно на ту сумму, которую не жалко потерять.
Часто задаваемые вопросы
CinCin — что это вообще такое?
Это сервис, который выпускает виртуальную карту с балансом в криптовалюте. Вы пополняете баланс через Telegram-бот, сервис конвертирует крипту в деньги, и карта работает как обычная виртуальная карта, в том числе через Apple Pay. Отдельного приложения нет, всё управление — через бот, а карта выпускается и обслуживается не названным сторонним эмитентом.
Какой страны CinCin и кто его выпускает?
Оператор сервиса — компания Sonder INC, провайдер услуг в цифровых активах, зарегистрированный на Маршалловых островах, номер регистрации 130414. Саму карту выпускает лицензированный сторонний эмитент, но его название и номер лицензии не раскрыты. В подвале сайта бренд указан как «Cin-Cin Pay».
Работает ли CinCin в России?
Россия не указана ни в списке стран, где карта не предлагается (Великобритания, ОАЭ, Япония, США), ни в ограниченном списке. При этом есть непроверенное сообщение, что вариант с Apple Pay в России заблокирован, и сам сервис это не подтверждает. Правило применяется по стране пользователя, а разграничение между гражданством и местом жительства в условиях не проведено.
Нужно ли проходить KYC?
Самостоятельно CinCin KYC не проводит — это прямо сказано в условиях. Но компания ведёт AML-проверки через сторонних поставщиков и может ограничить доступ или применить усиленную проверку, при которой могут запросить документы. На публичных страницах не указано, какие именно документы и подтверждение адреса могут понадобиться, а также как проверка влияет на лимиты.
Сколько стоит открыть карту и сколько нужно на неё положить?
Выпуск виртуальной карты стоит $25, а минимальная сумма для открытия — $55: из неё $25 уходит на выпуск, остальные $25 зачисляются на баланс. Ежемесячной платы в документах не указано. Проценты за конвертацию и за обмен валют также не раскрыты — сайт говорит «No hidden fees», а условия поясняют, что цену показывают в боте перед подтверждением.
Как пополнить карту и как вывести деньги?
Пополнение идёт через Telegram-бот на адрес USDT TRC20, в списке 24 монеты, среди них USDC и USDT; в условиях обещают зачисление в течение секунд. Комиссия за пополнение и то, кто платит за сеть, не указаны, пополнение фиатными деньгами не описано. Как вывести средства обратно, не написано, при этом операции объявлены необратимыми, а при прекращении пользователя средства не возвращаются.
Почему платёж не проходит?
Чаще всего причин несколько: платёж попадает в категорию, которую сервис ограничивает, а официальный список запрещённых категорий не опубликован. Помешает проверка адреса платёжных данных, которая для карт иностранного выпуска часто недоступна и приводит к отказу. Магазин может отказать предварительно-оплаченной или иностранной карте, увидев тип и страну выпуска. Влияет 3-D Secure: непрохождение этой проверки выглядит как отказ. Отклонённая авторизация может также оставить заморозку на счёте до 7 дней.
Насколько ей можно доверять?
Я не даю прямого ответа, но и снимать вопрос не буду. Официальных подтверждённых инцидентов не найдено, при этом на Trustpilot 3,1 из 5 по 17 отзывам, где главная тема — невозврат первых депозитов. Эмитент и лицензии не названы, баланс кастодиальный, а средства при прекращении сервиса не возвращаются. Отсюда единственная разумная рамка: пополняйте на сумму, потерю которой вы переживёте спокойно.
Сколько ждать ответа поддержки?
Сначала обращаются в поддержку, а у компании есть до 30 календарных дней на ответ — это срок, указанный в условиях. Если спор не решён, он передаётся в арбитраж LCIA в Лондоне по английскому праву. Требование о возврате по платежам, возникшим из-за ошибки CinCin, нужно заявить в течение 12 месяцев. Каналы связи — Telegram и почта, часы работы не указаны.
Можно ли открыть карту, если у меня нет приложения?
Можно, и это скорее плюс: отдельного приложения у сервиса нет вообще. Вход идёт через Telegram-бот, там же создаётся адрес USDT TRC20, туда отправляется минимум $55, и карта открывается. Обратная сторона в том, что историю операций, выписки и часть управления придётся искать внутри бота, а карты физической нет — она упоминается только сторонними источниками.
Какую выбрать: виртуальные криптокарты – kriptokartyvybor.com
Content created by the «kriptokartyvybor.com» team