
Карта из Западной Африки для найры и USDT: цена известна, правила нет
 Available in US
Payrit — платёжная карта, которая выглядит простой историей: пополняешь кошелёк найрой или USDC/USDT и тратишь с одной карты. Именно так её и описывает сам разработчик. Но за этой короткой формулировкой стоит продукт, о котором публично сказано очень мало: карта работает в семи странах Западной Африки, цена физической карты названа, а про комиссии, лимиты, идентификацию и эмитента на публичных страницах не сказано ничего. Оценка — 3,9 из 10.
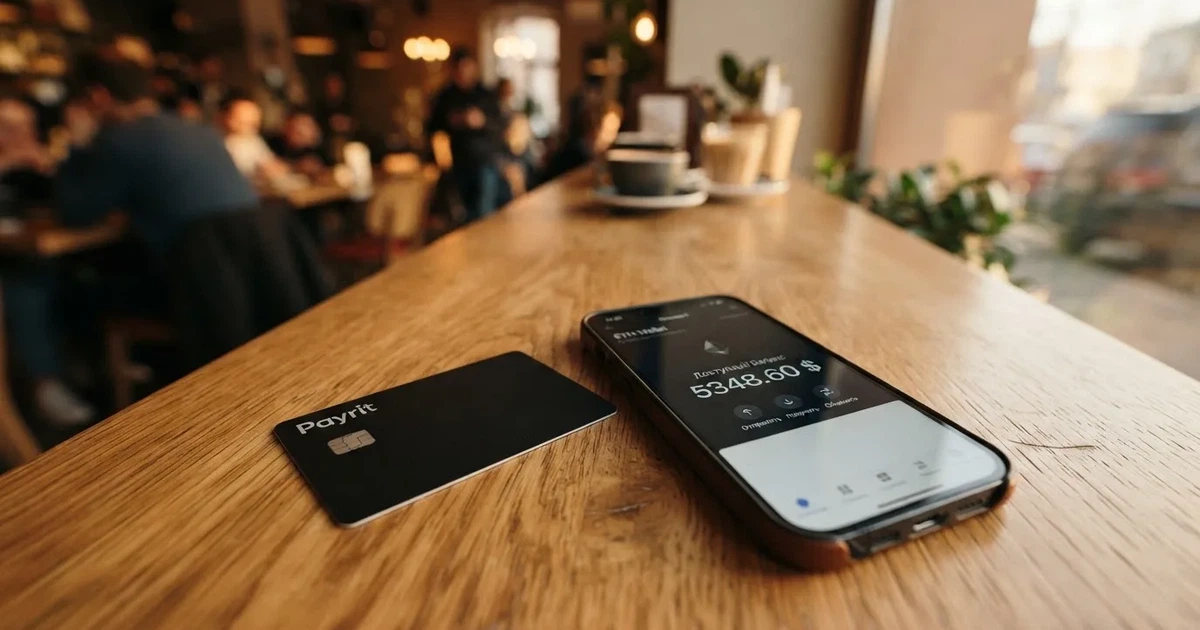
Ниже — разбор по частям: дадут ли вам карту, как её получить, во что обойдётся, как пополнять и платить, что может пойти не так, и что взять вместо неё, если ваша задача другая. Ни условия, ни тарифы, ни лимиты я не додумываю: там, где карта молчит, я так и напишу — молчит.
Условия приведены по состоянию на 28.10.2026.
Вердикт: 3,9 из 10
Если коротко: Payrit — рабочий инструмент для человека, который живёт в Западной Африке, тратит найру и держит USDT или USDC, и готов принимать то, что правила по карте толком не опубликованы. Для всех, у кого основная валюта — рубли, гривны или тенге, это не то решение, которое стоит принимать всерьёз.
Оценка складывается из шести критериев, и в ней видно, почему итог такой низкий. Особенно показательна первая строка: доступность для русскоязычных — 1 из 10, потому что страна выдачи и зона работы карты — это Бенин, Буркина-Фасо, Кот-д’Ивуар, Мали, Нигерия, Сенегал и Того.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 1 / 10 | Семь стран Западной Африки — зона работы карты |
| Стоимость | 6 / 10 | «The Payrit Card costs ₦7,000»; ежемесячная плата и комиссии не раскрыты |
| Пополнение | 5 / 10 | Баланс в найре и USDC/USDT, одна карта на всё; сети и комиссии не раскрыты |
| Надёжность и жалобы | 5 / 10 | Tree-House Nigeria LTD, «not a bank», партнёры лицензированные; эмитент не назван; App Store 4.33 по 3 оценкам; жалоб не найдено |
| Удобство | 6 / 10 | Физическая и виртуальная карта Verve и Interswitch, POS и банкоматы в Африке; Apple Pay и Google Pay не раскрыты |
| Итого | 3,9 / 10 |
Что это значит для вас. Число 6 в строке «Стоимость» — это не «дёшево», а «известна только входная точка». Понятно, сколько стоит выпуск физической карты. Непонятно, сколько стоит месяц, платная ли комиссия за конвертацию, берут ли что-то за банкомат. Карта, у которой видна только цена билета и не видна стоимость поездки, удобна ровно до первого вопроса «а сколько мне обойдётся этот платёж».
Пять из десяти за надёжность — это оценка с оговоркой, а не похвала. Заявление «Payrit is a product of Tree-House Nigeria LTD», фраза «a financial technology company and is not a bank» и упоминание работы «in partnership with licensed transmitters and banking partners» — это описание модели, в которой сама компания карту не выпускает. Кто именно выпускает — не названо. Плюс в пользу надёжности: официальных инцидентов и пользовательских сообщений о проблемах найти не удалось. Минус: приложение в App Store имеет рейтинг 4.33 всего по трём оценкам, и это очень мало для того, чтобы судить о качестве поддержки.
Шесть из десяти за удобство — самая привлекательная строка. Физическая и виртуальная карта работают в сетях Verve и Interswitch, а не в Visa и Mastercard. Это важный момент, к которому я вернусь в разделе о ежедневных платежах: карта, которой нет в международных сетях, живёт своей, локальной жизнью и в чужих странах почти бесполезна. При этом то, что обычно делает карту удобной, — привязка к телефону, Apple Pay и Google Pay — на публичных страницах не раскрыто.
Перед вами обзор, а не приглашение. Если после него у вас остаётся вопрос «а можно ли это в России», — ответ в следующем разделе, и он короткий.
Дадут ли вам карту
Карта работает в семи странах: Бенин, Буркина-Фасо, Кот-д’Ивуар, Мали, Нигерия, Сенегал, Того. Это единственное ограничение по географии, которое публично названо.
Дальше начинается область неизвестного. На карте и в описании продукта не сказано, является ли допуск к карте следствием гражданства или места жительства. То есть вопрос «у меня российский паспорт, но я живу в Лагосе — дадут ли карту?» и вопрос «я гражданин Нигерии и живу в Африке» могут иметь разные ответы, и официального ответа на первый из них нет. Страны происхождения — Россия, Беларусь — в списках не упоминаются: ни в одном из опубликованных материалов эти государства не фигурируют ни как разрешённые, ни как запрещённые. Это важно отличать от формулировок вида «страна X запрещена»: отсутствие упоминания — это не разрешение и не запрет, это неизвестность.
Требования к идентификации на публичных страницах не раскрыты: сколько документов нужно, нужна ли проверка адреса, есть ли у карты уровни верификации — ничего из этого не опубликовано. На первый взгляд это должно настораживать любого: все легально работающие финансовые сервисы обязаны проходить правила «знай своего клиента», и обычно это описано. Но в данном случае я не могу сказать, что проверок нет, — я могу сказать только, что о них не написано на страницах, которые доступны с публичным описанием продукта.
Что это значит для русскоязычных
Раз уж это главный вопрос, разложу его на три группы — вы, скорее всего, относитесь к одной из них.
В России. Карта не входит в список российских платёжных систем, её страна работы — Западная Африка, а карточку предлагают по цене в ₦7,000, то есть в нигерийской найре, которую в России в рознице не купить. Прямого ответа на вопрос «работает ли Payrit в России» на публичных страницах нет: Россия не названа ни среди работающих стран, ни среди исключённых. Практический вывод: рассчитывать на то, что карта будет полезна для расчётов в России, оснований нет. Работать она будет там, где принимают Verve и Interswitch, — это Западная Африка и, частично, другие африканские рынки.
В других странах СНГ. Примерно то же рассуждение, что и для России. Страны СНГ не входят в зону работы карты. Можно предположить, что карта физически выпущена и привязана к нигерийскому адресу, а значит, оплата в Казахстане, Грузии или Армении — это попытка использовать нигерийскую карту в чужой стране. Как на это смотрят принимающие стороны, карта не объясняет.
Для граждан России за рубежом. Здесь ситуация ближе всего к той, ради которой такие карты вообще ищут. После того как Visa и Mastercard приостановили работу в России в марте 2022 года, карты российских банков перестали работать за границей, и люди, уехавшие из России, стали искать карты, выпущенные за рубежом. В этом смысле Payrit отвечает на реальный запрос — но ответ неполный. Карта из Нигерии не решает задачу поездок по Европе или оплаты сервисов по всему миру, потому что она не работает в сетях Visa и Mastercard, а именно эти сети поддерживает подавляющее большинство зарубежных магазинов и сервисов. Плюс неизвестность с идентификацией и неизвестность с правилами для граждан конкретных стран.
Что я считаю главным практическим советом: не верьте карте на слово и не верьте слухам о том, что «Payrit работает у русских в Москве». Проверяйте на официальных страницах проекта и задавайте вопрос поддержке напрямую — там, кстати, заявлена возможность «Speak with the founders directly», то есть общения с основателями.
Как её получить
Процедура описана в приложении и на странице карты, и в целом он выглядит так: вы оформляете заказ в приложении, указываете имя на карте, адрес доставки и основной баланс; карта производится сразу и отправляется. Срок доставки карта называет как «5–14 working days within Lagos and most states in Nigeria» — то есть пять-четырнадцать рабочих дней в Лагосе и большинстве штатов Нигерии. Стоимость доставки не раскрыта.
Активация — отдельный шаг: при активации нужны первые 6 и последние 4 цифры карты и новый PIN. Это значит, что карта не приходит уже рабочей с PIN: PIN вы задаёте сами после получения. Звучит логично, но обратите внимание — сама процедура активации требует, чтобы часть цифр уже была у вас на руках, то есть подразумевает, что карта физически у вас.
Сама карта бывает физической и виртуальной, работает в сетях Verve и Interswitch — не Visa и не Mastercard. И тратятся с неё две валюты: найра и USDC/USDT. Про тарифы, уровни и стоимость месяца обслуживания ничего не сказано.
Что стоит проверить первым, прежде чем оформлять доставку:
- Адрес доставки. Срок «5–14 рабочих дней» дан для Лагоса и большинства нигерийских штатов. Если вы не в Нигерии — срок не указан вообще, и ехать карта будет непонятно куда и сколько.
- Стоимость доставки. Она не названа, и ₦7,000 — это только карта.
- Что именно открывается при оформлении заказа. Формулировка про «primary balance» предполагает, что у аккаунта есть основной баланс, на который потом подключаются пополнения. Как он устроен — не описано.
- Годовщина карты, срок её действия, порядок замены — не раскрыты.
И отдельно — история продукта в App Store. В примечаниях к версиям есть две записи, которые многое говорят о зрелости: v3.0.96 («Feb 5») «Physical cards are now available», а v3.0.114 («Apr 5») «Payrit virtual dollar and crypto card now available». То есть физическая карта появилась как фича позже, чем существует продукт, а виртуальная — ещё позже. Год на этих записях на странице не показан; читал я их 22 октября 2026 года. Это карта, которая ещё обзаводится базовыми вещами.
Сколько это стоит: комиссии и что с них срабатывает
Вот главная проблема раздела: по деньгам известна ровно одна цифра. Карта пишет «The Payrit Card costs ₦7,000» — это стоимость физической карты. Всё остальное в таблице ниже — это не «дорого», а «не сказано».
| Комиссия или лимит | Значение |
|---|---|
| Выпуск физической карты | ₦7,000 (по данным карты) |
| Ежемесячная плата | Не указана |
| Плата за обслуживание и уровни | Не указаны |
| Комиссия за конвертацию | Не указана |
| Комиссия за операции, оплата в другой валюте | Не указана |
| Банкоматы: где, стоимость, лимиты снятия | Терминалы и банкоматы в Африке; комиссии и лимиты не указаны |
| Дневные и месячные лимиты | Не указаны |
| Тарифы, уровни, платы за отказ от операции | Не указаны |
Прочитайте эту таблицу ещё раз и обратите внимание, сколько в ней пустот. Для карты, которой вы собираетесь платить в магазинах, отсутствие опубликованных комиссий — это не мелочь и не формальность. Комиссия за конвертацию — это разница между тем, сколько у вас стейблкоинов и сколько наайры вы фактически заплатите в кассе. Комиссия за операцию в чужой валюте — это то, что вы заплатите, купив что-то в долларах. Лимиты — это то, что определит, сможете ли вы оплатить крупную покупку одной транзакцией.
Давайте пройдём три обычные покупки — именно на них обычно и проявляются комиссии, которые нигде не написаны.
Покупка первая: кофе в Нигерии, оплата с найрового баланса. Это самый простой для карты случай: валюта страны и валюта баланса совпадают, сети Verve и Interswitch работают в Африке, поэтому скорее всего всё пройдёт без сюрпризов. Именно в этом сценарии — покупка на родной для карты территории — вы не почувствуете разницу между Payrit и обычной дебетовой картой. Здесь и находится её честное преимущество.
Покупка вторая: тот же кофе, но с баланса в USDC. Здесь включается механизм, ради которого карта и делалась: одна карта тратит и найру, и стейблкоин. Но между USDC и найрой происходит конвертация, и её стоимость на публичных страницах не названа. Что вы будете платить за эту конвертацию — по какому курсу и с каким процентом — вы узнаете только из самого приложения в момент операции. Именно здесь чаще всего и «прячется» комиссия: она не в таблице, а в курсе, по которому вам показали баланс.
Покупка третья: снятие наличных в банкомате. Карта заявляет работу в банкоматах в Африке, но стоимость снятия, разрешённую сумму и число бесплатных операций карта не называет. Для человека, который снимает наличные хотя бы раз в месяц, это самая недооценённая строка — банкоматные комиссии в этой части света обычно ощутимы.
Вывод по деньгам простой: до первой крупной траты вы будете знать о карте меньше, чем хотелось бы. Если вам важна предсказуемость расходов — заранее откройте приложение, положите небольшую сумму и посмотрите, как именно показан курс конвертации и какие суммы вычитаются. Это не отзыв о карте, это способ перестать гадать.
Как её пополнять
Пополнение устроено так же лаконично, как сама карта, и в этом её сильная сторона. Аккаунт пополняется любой поддерживаемой валютой — USDC, USDT или найрой — и тратятся средства сразу. Карта пишет, что работает «without needing to be prefunded»: то есть отдельного обязательного заранее пополненного баланса не требуется, платёж идёт напрямую с подключённого основного баланса, будь то NGN или USDC/USDT.
Это честное отличие от модели «пополнил баланс заранее» — такие карты требуют, чтобы деньги уже лежали на счете. Здесь обещают, что не требуется.
Но у этой фразы есть обратная сторона, о которой стоит сказать прямо: точный механизм списания не описан. Баланс общий? Отдельный кошелёк на валюту? Нужно ли переключение между найрой и стейблкоином вручную? В публичном материале этого нет.
Главное практическое предупреждение — про сеть перевода. Карта называет USDC, USDT и найру, но сети для переводов не раскрыты. А это в криптовалюте решает всё. Вот почему, коротко и по делу:
- USDC и USDT существуют не в одной сети, а в многих. Circle указывает USDC как нативно поддерживаемый в 38 сетях (по состоянию на 16 сентября 2026 года), включая Ethereum, Solana, Base, Polygon PoS, Avalanche, Arbitrum и Stellar. Tether описывает USDT как токен в нескольких блокчейнах, включая Ethereum, Tron, Solana, Polygon, Avalanche и другие.
- Выбор сети влияет на комиссию. ERC-20 — стандарт токенов Ethereum, предложенный в ноябре 2015 года; комиссии за него (gas) платятся только в ETH, то есть кошелёк с USDT, но без ETH, не сможет отправить перевод. В сети Tron комиссии платятся через ресурсы — bandwidth и energy, часто с сжиганием TRX.
- Ошибка с сетью — это не «не прошло», это «пропало». Переводы в блокчейне необратимы. Депозит, отправленный в сети, которую провайдер не поддерживает, или на адрес другой сети, может быть потерян или потребовать ручного восстановления через поддержку, без гарантий.
- И не путайте USDC и USDT: Circle прекратила поддержку USDC в сети Tron в феврале 2024 года, так что «USDC через TRC20» не является нативным вариантом. Это ровно тот случай, когда два похожих по названию стейблкоина ведут себя по-разному.
Практический порядок действий прост: прежде чем переводить что бы то ни было, откройте в приложении страницу пополнения, посмотрите, какие именно сети показаны, и сверьте с тем, чем располагает ваш кошелёк. Сумму для первого теста берите небольшую. Стоимость самой сетевой комиссии вам платит сеть, а не провайдер карты, но понять, какая именно сеть вам выгодна, можно только зная, что поддержано.
Что делать с деньгами на карте — вывод снять нельзя: на публичных страницах об этом нет ничего. Если для вас вывод денег обязателен, выясните это до пополнения, а не после.
Как ею платить каждый день
Обычный день с Payrit выглядит так: открываете приложение, смотрите баланс, подходите к терминалу, вставляете карту или прикладываете телефон, вводите PIN. Привычные для держателя карты в России или Европе вещи здесь работают не все, и об этом лучше узнать заранее.
Сети. Verve и Interswitch. Это не Visa и не Mastercard. Это главное практическое ограничение карты, и оно важнее любой комиссии. Международные сервисы и магазины ориентированы на Visa и Mastercard; по карте Verve оплата за пределами африканской экосистемы — скорее исключение, чем правило. И именно поэтому карта, которая прекрасно работает в Лагосе, может оказаться бесполезной в Абу-Даби или Стамбуле. Ни Visa, ни Mastercard сами по себе криптокарты потребителям не выпускают: они лицензируют эмитентов и могут приостановить программу — в ноябре 2022 года Visa заявила о «прекращении глобальных договоров» с FTX, и американская дебетовая карта FTX сворачивалась её эмитентом.
Банкоматы. Карта заявляет работу в POS-терминалах и банкоматах в Африке. Здесь она в своей среде. Стоимость снятия и лимиты, повторюсь, не опубликованы.
Телефон и бесконтактная оплата. Не раскрыто — работают ли Apple Pay и Google Pay с этой картой, неизвестно. Не обманывайте себя ожиданием: это нужно проверять в приложении. Apple Pay, если он работает, подменяет номер карты номером устройства в защищённом элементе, и каждый платёж использует одноразовый код; но утверждать, что Payrit это поддерживает, я не могу — источник молчит.
Онлайн-платежи. Здесь начинается классическая история с блокировками. Идентификатор BIN — это первые 6 или 8 цифр номера карты, по которым продавец определяет, какая организация и в какой стране выпустили карту. Если страна выпуска отличается от адреса плательщика, магазин вправе отнестись к операции внимательнее. А часть торговцев вовсе отказывает предоплаченным картам или иностранным BIN — именно потому, что по номеру видно тип карты и страну выпуска. Отдельно стоит проверка адреса (AVS), которая сверяет цифровые части платёжного адреса с данными эмитента; она в основном доступна в США, Канаде и Великобритании и для карт, выпущенных за рубежом, обычно недоступна, что может приводить к отказам. На нигерийскую карту в европейском интернет-магазине это тоже влияет.
Подписки и развлечения. Отдельный класс ограничений, о котором стоит знать заранее. Категория MCC 7995 покрывает азартные игры (казино, ставки, лотереи); многие эмитенты блокируют её по политике, а не по закону, и список отличается у разных эмитентов. Покупка подписки на месяц вперёд — тоже частая точка отказа. Список того, что блокируется именно по вашей карте, карта не публикует.
Что ещё можно делать, чего я не проверял. Кешбэк, бонусы, приложения-кошельки, «свои» монеты — по всем этим пунктам публичных данных нет. Если вы увидите такую функцию в приложении, это будет её появление позже даты, на которую я смотрю.
Что делать, если операция не прошла. Первое и самое частое — залог на деньгах. Отклонённая авторизация может оставить удержание, которое держится несколько дней — обычно до семи. Увидев «списано, а товара нет», не паникуйте и не бросайтесь повторять платёж: сначала дождитесь, когда удержание уйдёт само.
Что может пойти не так
Здесь я разделяю две вещи: то, что неясно, и то, что уже случилось. Второго, к счастью, почти нет — официальных инцидентов и пользовательских жалоб найти не удалось. Но отсутствие жалоб при трёх оценках в App Store и отсутствии страницы на Trustpilot — это не доказательство надёжности. Это отсутствие данных.
Непрозрачность — самый серьёзный риск. Карта не называет эмитента. Компания заявляет, что работает «in partnership with licensed transmitters and banking partners», и сама определяет себя как финтех, а не банк, но конкретная структура не раскрыта. Практически это значит, что в спорной ситуации непонятно, к кому предъявлять претензию. Отдельно: правило «деньги клиентов должны храниться обособленно или быть застрахованы» относится к электронным денежным институтам — но такие средства не то же самое, что банковские вклады, и на гарантии вкладов рассчитывать нельзя.
Помощь при необратимых операциях. Криптопереводы по своей природе необратимы: сеть не может заморозить или вернуть средства. Поддержка на странице карты обещает «Speak with the founders directly» и ведёт в отдельное сообщество, а центр помощи помечен как «Under construction». Часы работы и языки не указаны. Это значит очень конкретную вещь: если вы отправили депозит не в той сети, восстановление, если оно вообще возможно, будет зависеть от того, насколько быстро вы заметили ошибку и насколько отзывчиво будет сообщество. Переводы в блокчейне необратимы, и на поддержку в этой части полагаться нельзя как на гарантию.
Мошенники. Канал поддержки, где вас разговаривают с основателями, — это палка о двух концах. Когда пишет сотрудник, которому вы доверяете, это удобно. Когда пишет «сотрудник», вы не отличите его. Классическая схема — подмена адреса в буфере обмена: адрес, который вы скопировали, тихо подменяется, и перевод уходит туда, куда вы не хотели. Проверяйте адрес по символам, а не по совпадению первых и последних четырёх знаков. И ещё одно: стейблкоины не свободны от цензуры — Tether заявляет, что отключает токены в кошельках из санкционного списка OFAC и замораживает средства, связанные с противоправной деятельностью. Так что «криптоанонимность» и «неприкосновенность» — это разные вещи, и второе неверно.
Списание без вас. Заморозка и разморозка карты мгновенно из приложения есть, потерянную карту можно прекратить и заказать новую, PIN задаётся при активации. Это нормальный, хороший набор. Чего в нём нет по внятым данным — токенизации для мобильных кошельков и подтверждения онлайн-платежей, то есть 3-D Secure, который добавляет проверку личности при онлайн-оплате: эмитент оценивает риск и либо пропускает без лишних шагов, либо запрашивает одноразовый код. Обратите внимание на важный момент: ответственность за мошеннические онлайн-платежи при 3-D Secure может смещаться с торговца на банк держателя карты — а по мнению критиков, на самого держателя. Списка платёжных систем, которыми карта работает в интернете, карта не публикует.
Данные о себе. Криптовалютные сервисы по своей природе привязаны к транзакционной истории, а правила «знай своего клиента» требуют проверки личности и постоянного мониторинга подозрительных операций. Национальность при этом фиксируется и проверяется отдельно от места жительства: санкционные проверки и политика риска эмитента часто применяются и к гражданству, и к стране рождения, а не только к адресу. Формат платежа — платёжная карта — регулируется отдельно от крипточасти: карта обычно зависит сразу от двух лицензий.
Правовой контур, о котором стоит подумать. Если карта и ваш обменный курс относятся к разным юрисдикциям, могут возникнуть вопросы к налогу на операцию. В США IRS считает цифровые активы имуществом, и их обмен на товары, услуги, доллары или другие цифровые активы обычно образует налогоруемую прибыль или убыток; прибыль считается в местной валюте по справедливой рыночной стоимости на дату сделки, поэтому каждая оплата картой, питаемая криптовалютой, может оказаться отдельной реализацией. Я не даю налоговых консультаций — просто имейте в виду, что этот вопрос существует.
Ещё одна честная оговорка. Карта недавно. Физическая и виртуальная карты вышли как отдельные обновления приложения (версии v3.0.96 и v3.0.114), а рейтинг 4.33 держится на трёх оценках. Это продукт с малой историей и малой публичной историей. Опытных пользователей, у которых можно было бы спросить, по сути нет.
Проверка, которую стоит сделать себе до пополнения: откройте приложение и пройдите по пяти пунктам — какие сети показаны для пополнения, как считается курс конвертации, есть ли уведомление о каждой операции, что с PIN, и есть ли в приложении история операций, по которой можно проверить списание. Пять минут, которые снимают большую часть вопросов.
Что взять вместо
Если вы русскоязычный человек, платящий за рубежом, Payrit — не альтернатива картам, которыми вы пользуетесь сейчас, а отдельный продукт с отдельной географией. Но если сценарий «дебетовая карта + криптобаланс» вам нужен и вы живёте вне Западной Африки, у вас есть варианты с более открытыми правилами. Сравню по цифрам, которые эти сервисы публикуют.
| Карта | Оценка | Ключевые различия с Payrit |
|---|---|---|
| Payrit | 3,9 / 10 | Западная Африка, найра и USDC/USDT, сети Verve и Interswitch, цена физической карты ₦7,000 |
| RedotPay | 5,9 / 10 | Виртуальная и физическая, сеть Visa, валюты карт USD и HKD, приложение виртуальной карты 10.00 USD, физической — 100.00 USD |
| Trustee Plus | 5,8 / 10 | Виртуальная Visa Prepaid (физическая — лист ожидания), базовая валюта USD, открытие виртуальной карты 10 USD, обслуживание 0 USD |
| COCA | 5,8 / 10 | Физическая и виртуальная Visa, заявлены UK, EEA, Азия, Южная Америка, Ближний Восток и Африка, до 8% кешбэка в стейблкоинах |
RedotPay (5,9 из 10). Самое честное о правилах — и самое строгое. Два официальных списка формулируют правило по-разному. Список KYC («Unsupported Countries/Regions») говорит прямо: «If you are a citizen of any of the countries or regions listed below, you will not be able to complete identity verification (KYC) or use RedotPay’s services», и добавляет, что ограничения основаны «based on local regulations and sanction policies—not on individuals». В списке — Афганистан, Албания, Беларусь, Босния и Герцеговина, остров Буве, Буркина-Фасо, Бурунди, Центральноафриканская Республика, Конго (ДР), Хорватия, Куба, Эритрея, Эфиопия, Гвинея-Бисау, Гаити, Иран, Ирак, Косово, Ливан, Либерия, Ливия, материковый Китай, Мали, Черногория, Мьянма, Нидерландские Антиллы, Никарагуа, Северная Корея, Северная Македония, Россия, Сербия, Словения, Сомали, Южный Судан, Судан, Сирия, Украина, США, Венесуэла, Йемен, Зимбабве. Отдельно список стран выпуска (от 28 августа 2026 года, 47 мест) добавляет Индию, Индонезию, Марокко, Непал, Сингапур, Турцию: «Residents of these areas are ineligible for both virtual and physical cards», они не могут использоваться как платёжные адреса, а о гражданстве не сказано. Россия, Беларусь, Украина и Сербия — в обоих списках; Грузия, Армения, Казахстан и ОАЭ — ни в одном. Для меня как для читателя это самый полезный вывод: по этой карте вы заранее знаете, где вы закрыты, а где непонятно.
По деньгам: комиссия за транзакцию 1.00% (это криптоконвертация), операция в валюте карты — без комиссии, в другой валюте — 1.20%. Малые суммы (1.00 USD или меньше): первые 5 в месяц на карту без комиссии, дальше 0.2 USD. Отклонённые операции: первые 3 в месяц бесплатно, дальше 0.5 USD. У части торговцов своя наценка 1.5% (минимум 0.50 USD), первые 3 в месяц без комиссии — среди них Gulf Health Counsel, Free Fire, PUBG Mobile, Brawl Stars, eFootball, Facebook Ads, Discord. Таблица комиссий действует с 1 декабря 2025 года. Обслуживание счёта — без комиссии, без месячной и годовой платы и без платы за бездействие; приветственные 5 USD нельзя использовать для оплаты выпуска карты. Есть платный уровень RedotPay Pro: 12.90 USD в месяц или 129.00 USD в год.
Trustee Plus (5,8 из 10). Правило для украинцев на их же странице FAQ сформулировано так: украинцы могут получить карту независимо от страны проживания, и списка выдающих или исключённых стран там нет, но в условиях требуется проживать или быть зарегистрированным в «countries and territories We support» и не быть гражданином и/или жителем страны из санкционных списков. Сам список «countries We support» найти не удалось, Россия и Беларусь не названы. Отдельная деталь из новостей: в сентябре 2025 года НБУ запретил литовскому оператору оказывать платёжные услуги в Украине и остановил новые регистрации. Карта виртуальная (заказывается), физическая — в листе ожидания; Visa Prepaid, базовая валюта USD, срок действия 3 года, отдельный баланс карты. Открытие виртуальной карты 10 USD, обслуживание 0 USD, цена физической не показана. Платежи 0%, пополнение баланса карты 0.5%, конвертация EUR, PLN, GBP автоматически по курсу Visa; какая-либо надбавка сверх этого курса не указана.
COCA (5,8 из 10). Заявлена как доступная «currently available in the UK, EEA, Asia, South America, Middle East and Africa», с проверкой зоны в приложении, при этом Россия и Беларусь не названы. Карта физическая и виртуальная, Visa, валюта не указана. Комиссии не раскрыты — условия отсылают к тому, что сборы «disclosed at the time you access the Service», а в подвале сайта обещаны «fee-free swaps». С rewards самое щедрое в списке: до 8% кешбэка в стейблкоинах на тратах по карте и до 50% на подписках (Netflix, Spotify и другие); базовый уровень автоматический, повышенные требуют держать $COCA в кошельке, выше уровня месячный лимит даёт 1%, и на понижение уровня действует 30-дневный льготный период.
Что выбрать, коротко:
| Ваша задача | На что смотреть |
|---|---|
| Живёте в Нигерии или соседней стране, тратите найру и USDT | Payrit — единственный из четырёх, кто прямо работает в вашей стране |
| Платите за рубежом и не хотите гадать с географией | RedotPay — правила по странам расписаны подробнее всех |
| Работаете в украинском контексте, нужна базовая валюта USD и 0% за платежи | Trustee Plus — но читайте про запрет НБУ на новое регистрирование |
| Хотите кешбэк в стейблкоинах | COCA — единственная с заявленными процентами, но без раскрытых комиссий |
Кому я бы её посоветовал
Своей без оговорок — жителям Западной Африки, которые тратят найру и держат USDT или USDC и хотят одну карту вместо двух. Здесь карта делает ровно то, что обещает: одна карта, две валюты, работа в родных сетях, цена выпуска ₦7,000, доставка пять-четырнадцать рабочих дней в Лагосе и большинстве штатов Нигерии, приложение на iOS от TREE-HOUSE NIGERIA LIMITED, заморозка карты в один клик и разговор с основателями. Это честный набор для своего региона.
С оговорками — тем, кто готов проверить всё сам до первого пополнения. И это не перестраховка, а обычная гигиена. Проверьте три вещи, которые ничего не стоят и всё определяют: показывает ли приложение сети для перевода, виден ли курс конвертации и есть ли история операций. Если приложение отвечает на эти вопросы внятно — карта в порядке для задач, на которые вы её берёте. Если нет — вы этого не узнаете, пока деньги уже не там.
Не посоветую — тем, кому карта нужна для расчётов вне Африки. Не из-за недостатков продукта, а из-за устройства сети: Verve и Interswitch не заменяют вам Visa и Mastercard в европейском магазине, в приложении для такси или на зарубежной подписке. И не посоветую тем, кому критична предсказуемость расходов: пока не раскрыты комиссия за конвертацию, стоимость операции в чужой валюте, плата за банкомат и лимиты, бюджет месяца по такой карте вы не посчитаете заранее.
Ограничения карты по стране выпуска и гражданству являются обязательными. Попытки использования карты при несоответствии требованиям к месту жительства или гражданству нарушают правила обслуживания, так как эмитент проводит обязательную проверку личности. Предоставление недостоверных данных при регистрации ведёт к блокировке аккаунта.
Часто задаваемые вопросы
Payrit что это?
Payrit — платёжная карта нигерийского финтех-проекта, которая работает в сетях Verve и Interswitch, а не в Visa и Mastercard. С неё тратятся две валюты с одного баланса: найра и стейблкоины USDC или USDT. Карта бывает физической и виртуальной, а пополнение, по описанию, не требует предварительного заноса на счёт. Продукт заявлен как работающий в семи странах Западной Африки.
Payrit какой страны и где зарегистрирован?
Карта — продукт компании Tree-House Nigeria LTD, то есть нигерийского. При этом сама компания определяет себя как финтех, а не банк, и заявляет, что работает с лицензированными партнёрами. Кто именно выпускает карту — эмитент — публично не назван, поэтому по формальным картам определить страну выпуска нельзя, а можно лишь ориентироваться на заявленный ареал работы: Бенин, Буркина-Фасо, Кот-д’Ивуар, Мали, Нигерия, Сенегал, Того.
Работает ли Payrit в России?
Публичных подтверждений этому нет. Россия не названа ни среди семи стран, где карта работает, ни в списках ограничений — но отсутствие упоминания ничего не разрешает. Карта выпущена в Западной Африке и работает в сетях Verve и Interswitch, поэтому рассчитывать на неё в российских или европейских магазинах оснований нет. Проверять это стоит только на страницах проекта и у поддержки, а не по слухам.
Как получить карту Payrit?
Заказ оформляется в приложении: указываются имя на карте, адрес доставки и основной баланс. Карта производится сразу и отправляется, срок — «5–14 working days within Lagos and most states in Nigeria», то есть для Лагоса и большинства нигерийских штатов; стоимость доставки не раскрыта. После получения карту активируют по первым шести и последним четырём цифрам и задают новый PIN. Требования к проверке личности на публичных страницах не описаны.
Сколько стоит карта и какие у неё комиссии?
Публично названа только одна цифра: «The Payrit Card costs ₦7,000» — это физическая карта. Ежемесячная плата, комиссия за конвертацию, плата за операцию в другой валюте, стоимость банкомата и лимиты — не раскрыты. Перед первой крупной тратой стоит открыть приложение и посмотреть, как именно показан курс конвертации и что вычитается из баланса: эти расходы видны только в момент операции, а не в таблице.
Как пополнить Payrit и какую сеть выбрать?
Пополнение заявлено наайрой, USDC или USDT, с любой поддерживаемой валюты, и карта при этом якобы не требует предварительного заполнения. Но конкретные сети для переводов карта не называет — это самое важное, что нужно выяснить в приложении заранее. Ошибка в сети означает необратимый перевод: блокчейн не умеет возвращать средства, а поддержка не даёт никаких гарантий.
Payrit можно ли доверять?
Скажу так: доверять стоит ровно на ту сумму, которую готов потерять. В пользу сервиса — отсутствие найденных официальных инцидентов и жалоб, заявленная работа с лицензированными партнёрами, мгновенная заморозка карты и возможность общения с основателями. Против — неназванный эмитент, нераскрытые комиссии и лимиты, помощь в состоянии «Under construction» и всего три оценки в App Store. Это не приговор, но и не повод переводить крупную сумму вслепую.
Почему карта может не работать и что делать?
Частые причины — платёж в стране, где не принимают Verve и Interswitch, онлайн-магазин, отказывающий предоплаченным или иностранным картам по BIN, блокировка отдельных категорий MCC вроде азартных игр, и проверка адреса AVS, которая для карт иностранного выпуска обычно недоступна. Если платёж отклонён, подождите: авторизация могла оставить удержание на несколько дней, обычно до семи, и повторять платёж сразу не нужно.
Как вывести деньги с карты?
На публичных страницах об этом нет ни слова — ни лимитов, ни комиссий, ни доступных способов. Если вывод для вас обязателен, выясните это в приложении до пополнения, а не после: в криптовалюте обратный путь часто отсутствует, и застрявшие средства придётся решать через поддержку, которая пока в состоянии разработки.
Стоит ли вообще связываться с Payrit?
Стоит, если вы живёте в Западной Африке и вам нужна одна карта для найры и USDT. Не стоит, если вы платите за рубежом в международных сетях, нуждаетесь в Apple Pay и Google Pay или хотите заранее посчитать расходы до конца месяца. И точно не стоит, если карта нужна вам как способ обойти ограничения или правила другой страны.
Какую выбрать: карты приложений – kriptokartyvybor.com
Content created by the «kriptokartyvybor.com» team