
Kardpay: разбор карты на стейблкоинах — кому подходит и сколько стоит
 Available in US
Kardpay — это платёжная карта, которая тратит не рубли и доллары с банковского счёта, а стейблкоины USDT и USDC, заранее зачисленные на внутренний баланс. По сути это предоплаченная карта: вы переводите крипту в поддерживаемой сети, она превращается в фиатный остаток, и уже с него карта списывает деньги в магазинах, онлайн и через Apple Pay или Google Pay. В этом обзоре я разберу карту по пунктам: кому её дадут, как получить, сколько она на самом деле стоит, как пополнять и какие у неё слабые места. Оценка — 6,0 из 10, и в конце я объясню, кому я бы её рекомендовал, а кому лучше поискать альтернативу.
Условия актуальны на 28.10.2026.
Вердикт: кому подходит, кому нет
Kardpay получает 6,0 из 10 — крепкий середнячок без серьёзных провалов, но и без явных преимуществ. Главная причина такой оценки — карта делает ровно одну вещь хорошо: позволяет платить стейблкоинами USDT или USDC почти везде, где принимают Visa или Mastercard, причём пополнение приходит менее чем за 10 минут. Для людей, которые держат основной капитал в стейблкоинах и не хотят каждый раз выводить их через биржу, это удобный инструмент. Карта добавляется в Apple Pay и Google Pay на любом тарифе, виртуальный пластик выдаётся мгновенно, а лимиты на верхних тарифах доходят до полумиллиона долларов в месяц.
Слабые стороны тоже весомые. Во-первых, карта стоит денег даже без покупок: подписка от $2,42 в месяц на младшем тарифе Core до $24,92 на Physical Elite, плюс комиссия за пополнение от 3% до 5%. За год на Core набегает почти $30 чисто за обслуживание, и это до того, как вы что-то купили. Во-вторых, компания-эмитент не называет ни своего регистрационного номера в ОАЭ, ни названия банка-эмитента — он фигурирует в условиях как «network-licensed issuer». В-третьих, Россия и Беларусь прямо не упомянуты, а условия исключают территории под санкциями по версии DIFC, что для русскоязычного читателя означает высокую неопределённость.
Карта подойдёт тем, кто платит картой из USDT или USDC в сети Tron, хочет виртуальную карту за минуту, готов платить за подписку и не держит на балансе суммы, потеря которых станет проблемой. Карта не подойдёт тем, кто ищет бесплатное обслуживание, хочет прозрачной конвертации без скрытых наценок, нуждается в ясной географии обслуживания или собирается хранить на карте крупные суммы месяцами.
Оценка по критериям
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 6 / 10 | Список стран не опубликован; Россия и Беларусь не названы, исключены санкционные территории по версии DIFC |
| Стоимость | 3 / 10 | Подписка в год: Core $2.42 в месяц, Pro $8.25, Elite $16.58, Physical Elite $24.92; пополнение 5%, 4%, 3%, 4% по тарифам; выпуск виртуальной 28; конвертация не раскрыта |
| Пополнение | 8 / 10 | USDT/USDC в сетях TRC-20 и ERC-20, зачисление быстрее 10 минут; других монет нет |
| Надёжность и жалобы | 6 / 10 | KRDPAY FZE LLC (Аджман, ОАЭ) без регномера, эмитент назван лишь как «network-licensed issuer»; жалоб не найдено, аудит смарт-контракта CTDSEC |
| Удобство | 9 / 10 | Виртуальная сразу, физическая Elite, Apple Pay и Google Pay на всех тарифах, банкомат $1,500 в день |
| Итого | 6,0 / 10 | Крепкий середнячок: быстро и удобно, но дорого и непрозрачно по географии и конвертации |
Дадут ли вам эту карту
На сайте Kardpay заявлено «180+ countries» — то есть карта доступна жителям более 180 стран. Но это заявление без расшифровки: ни полного списка стран, ни отдельного раздела с исключениями на сайте нет. Единственное территориальное ограничение, которое мне удалось найти, содержится в пользовательском соглашении: карта не выдаётся на территориях, попавших под санкции или эмбарго, признанные в DIFC (Дубайском международном финансовом центре). Россия и Беларусь в этом документе прямо не названы — ни в списке разрешённых, ни в списке запрещённых.
Как это читать на практике? Если ваше резидентство в стране, которая попадает под санкционные списки DIFC, в выдаче откажут. Если вашей страны в этих списках нет, формально вы подходите. Но отсутствие ясного перечня делает невозможной проверку заранее: узнать, подходит ли ваша страна, можно только при регистрации, и сам факт отказа может прилететь уже после того, как вы прошли часть пути. Это типичная ситуация для криптокарт, работающих из ОАЭ, и причина, по которой многие держат такие карты как запасной, а не единственный инструмент.
Kardpay зарегистрирована как KRDPAY FZE LLC в Аджмане, ОАЭ, с адресом Amber Gem Tower. Регистрационный номер компании на сайте и в соглашении не указан. Эмитент карты — отдельная структура, которую Kardpay описывает как «network-licensed issuer», то есть компанию, имеющую лицензию платёжной сети Visa или Mastercard на выпуск карт. Название этого эмитента публично не раскрывается. Пользовательское соглашение подчинено праву DIFC, споры рассматриваются в судах DIFC.
Что это значит для русскоязычных
Для русскоязычного читателя география — самый болезненный вопрос, и здесь нужно разделить три разные ситуации.
В России. Россия не упомянута ни в разрешённом, ни в запрещённом списке. Косвенно она попадает в зону риска, потому что условия исключают санкционные территории «по версии DIFC», а DIFC, как правило, следует санкционным режимам ОАЭ и международным санкциям. На практике попытка зарегистрироваться с российским номером телефона, российским IP и подтверждением адреса в России может закончиться отказом на этапе проверки данных. Официальной формулировки «Россия недоступна» нет, но и подтверждения доступности тоже нет. Это не карта для тех, кто остаётся в России.
В других странах СНГ. Ситуация зависит от конкретной страны. Казахстан, Узбекистан, Кыргызстан, Армения, Грузия, Азербайджан, Таджикистан, Туркменистан формально не попадают под санкции DIFC. Для граждан этих стран, находящихся на их территории, регистрация и выдача карты выглядят реалистичнее. Беларусь — как и Россия, прямо не названа, но юридически находится в схожей ситуации: санкционные риски выше среднего. Перед регистрацией полезно проверить, открывается ли сайт и проходит ли начальная верификация с номером телефона нужной страны — это самый быстрый практический тест.
Для граждан России за рубежом. Это самая вероятная аудитория карты. Если гражданин России живёт, скажем, в Казахстане или Сербии, у него есть местный номер, местный адрес и местный документ, по которому он проходит проверку, — формально страной резидентства будет уже не Россия, а эта страна. Но Kardpay, как и большинство подобных сервисов, всё равно может учитывать гражданство и страну рождения при санкционном скоринге. Гарантий нет, и правила могут меняться. Стоит иметь в виду, что при поездках и смене страны нужно поддерживать актуальные документы, чтобы не получить блокировку при первой же подозрительной транзакции.
Как получить карту
Процедура выдачи карты на сайте подробно не описана — нет пошаговой инструкции, и это первое, что настораживает. Из условий и с сайта можно собрать следующее. Карта выпускается как виртуальная мгновенно после регистрации и прохождения проверки, которую Kardpay называет «standard cardholder verification» в контексте Apple Pay и Google Pay. Что именно входит в эту проверку — набор документов, селфи, подтверждение адреса, видеозвонок — публично не раскрыто. Минимальный возраст для держателя карты также не указан.
Доступно четыре тарифа: Core (зелёная карта), Pro (белая), Elite (чёрная) — все три выпускаются как Visa или Mastercard — и Physical Elite (чёрная Mastercard), единственный вариант с физическим пластиком. Срок действия на странице с тарифами указан как 1 год, в разделе с описанием физических карт — 5 лет; какая из этих цифр относится к вашему пластику, станет понятно только после получения. В какой валюте выпускается карта, на сайте не сказано.
Что касается сроков доставки физической карты Physical Elite, официальных данных нет. В таких проектах доставка обычно занимает от одной до нескольких недель, но Kardpay этого не подтверждает. Если вы выбираете Physical Elite ради того, чтобы снимать наличные в банкомате до $1,500 в день, имеет смысл сначала получить виртуальную карту и попробовать весь цикл, и только потом заказывать физическую.
Важная деталь: пользовательское соглашение упоминает, что при закрытии карты выплата остатка может быть отложена, а комиссии вычитаются из баланса до возврата. Это типичная формулировка для эмитентов, которые не хотят обещать быстрый возврат денег.
Сколько стоит карта на самом деле
Стоимость — слабое место Kardpay, и эта оценка 3 из 10 в таблице не случайна. На сайте указано, что подписка выставляется раз в год. В пересчёте на месяц тарифы выглядят так: Core — $2,42, Pro — $8,25, Elite — $16,58, Physical Elite — $24,92. За первый год только за обслуживание вы заплатите сумму, зависящую от выбранного тарифа. На странице с тарифами также есть упоминание «One-time fee» — единоразовой комиссии, но что именно в неё входит, не уточняется. В соглашении отдельно говорится о выпуске виртуальной карты за $28.
Пополнение — вторая большая статья расходов. Комиссия за пополнение зависит от тарифа: Core 5%, Pro 4%, Elite 3%, Physical Elite 4%. В соглашении написано «5%, 4% или 3%», а в приложении к нему — 4%. Это расхождение внутри одного и того же документа, и до регистрации нельзя понять, какая цифра правильная для вашего тарифа. Уже на этапе пополнения вы отдаёте от $3 до $5 с каждых $100. На год при регулярном пополнении это выливается в ощутимые суммы.
Конвертация и FX-комиссия (обмен валют) на сайте и в соглашении не раскрыты. Это значит, что при оплате в валюте, отличной от валюты карты, сработает наценка, размер которой вам не сообщат. На страницах с тарифами есть фраза «Authorization attempt USD 0.50» — комиссия за попытку авторизации, то есть за каждый запрос средств, даже если он не закончился списанием. В приложении к соглашению эта же цифра указана как $0,25. Такие расхождения между основным текстом и приложениями — это не мелочь, а показатель того, что цифры в любой момент могут поменяться без отдельного уведомления.
Для банкомата на физической карте Physical Elite действует лимит $1,500 в день, но размер комиссии за снятие не указан. Банкомат-эмитент тоже возьмёт свою комиссию — это рыночная практика, и она обычно составляет $2–5 за снятие.
Таблица комиссий и лимитов
| Комиссия или лимит | Core | Pro | Elite | Physical Elite |
|---|---|---|---|---|
| Подписка в месяц | $2,42 | $8,25 | $16,58 | $24,92 |
| Выпуск виртуальной карты | $28 | $28 | $28 | $28 |
| Пополнение | 5% | 4% | 3% | 4% |
| Годовой лимит | $10 000 | $50 000 | $500 000 / мес | $150 000 / мес |
| Банкомат | — | — | — | $1 500 / день |
| Конвертация | не раскрыта | не раскрыта | не раскрыта | не раскрыта |
| FX-комиссия | не раскрыта | не раскрыта | не раскрыта | не раскрыта |
| Авторизация | $0,50 (или $0,25) | $0,50 (или $0,25) | $0,50 (или $0,25) | $0,50 (или $0,25) |
Три типичные покупки и какие комиссии сработают
Чтобы деньги на бумаге не выглядели абстрактно, пройдёмся по трём сценариям. Во всех случаях я беру курс USDT к доллару 1:1, потому что стейблкоин для этого и предназначен.
Сценарий 1: раз в месяц пополнить $200 на Core и оплатить продукты на $150 в местной валюте. Пополнение 5% = $10. Подписка за месяц $2,42. Конвертация и FX — допустим, 2% от $150, потому что конкретная цифра не раскрыта, но на рынке это типичный уровень наценки: $3. Итого комиссий за месяц: $15,42. Это почти 8% от потраченного. Никакой выгоды по сравнению с обычной картой с кешбэком здесь нет.
Сценарий 2: раз в месяц пополнить $1000 на Elite и оплатить подписки и расходы на $900 в долларах. Пополнение 3% = $30. Подписка $16,58. Конвертации нет, потому что платите в долларах, в чём, по идее, и выпущена карта. Итого: $46,58 за месяц при обороте $900. Это составляет значительную часть расходов, и опять же — много.
Сценарий 3: держать карту как запасную, пополнять $100 раз в три месяца, ничего не покупать. Пополнение 5% = $5. Подписка за три месяца $7,26. Итого: $12,26 за квартал, $49 в год — за то, что карта просто лежит. Если карта вам не нужна каждый месяц, такая схема обходится заметно дороже, чем разовая эмиссия обычной виртуальной карты.
Эти цифры показывают главное: Kardpay — не та карта, которой выгодно платить за мелкие бытовые покупки. Её экономический смысл появляется там, где у вас уже есть крупный стейблкоин-баланс и вы хотите его тратить без вывода через биржу, принимая комиссию как плату за удобство.
Как пополнить карту
Способ пополнения у Kardpay один, и это одновременно и плюс, и минус. Плюс — потому что всё просто. Минус — потому что выбора нет.
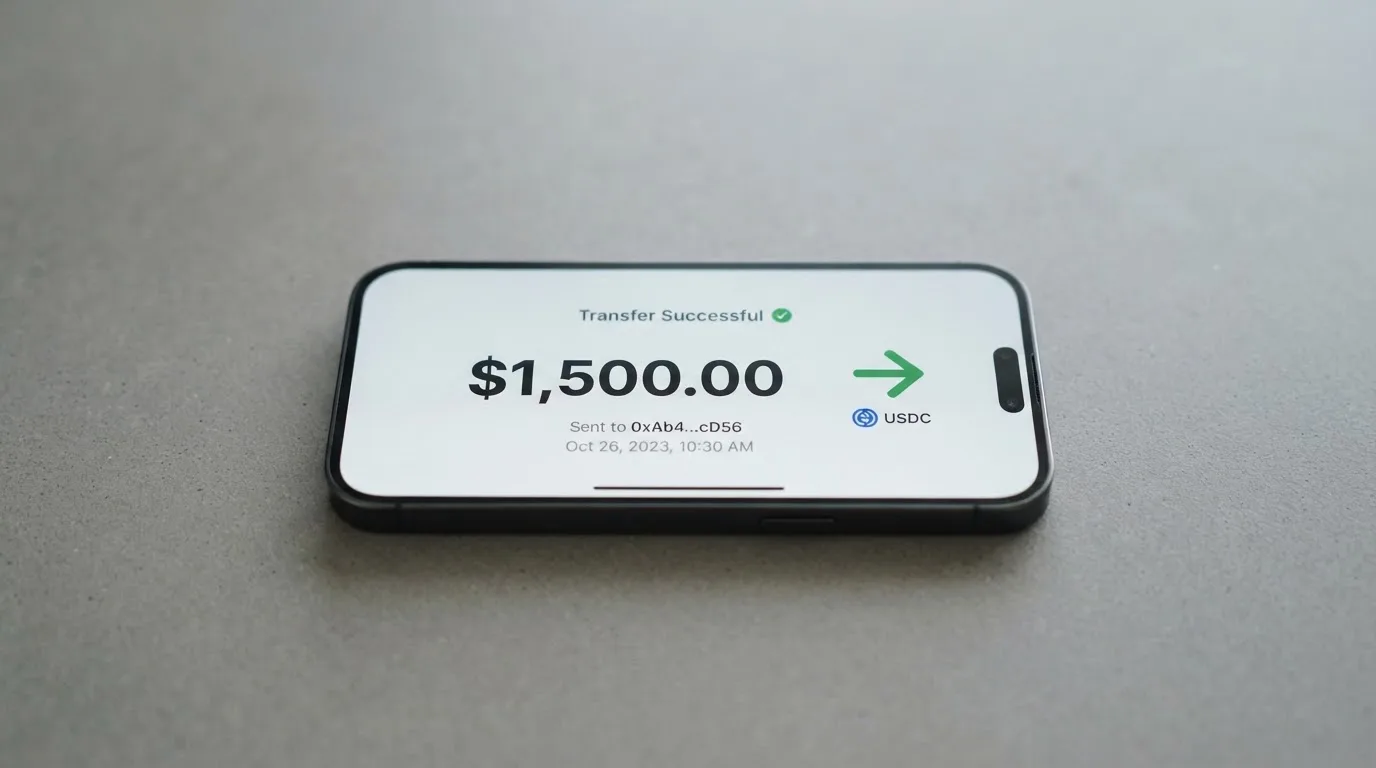
Карта пополняется только стейблкоинами USDT и USDC, и только в двух сетях: TRC-20 (Tron) и ERC-20 (Ethereum). Никаких других монет, никаких других сетей. Если у вас биткоин, эфир, солана или что-то ещё — сначала нужно свести их в USDT или USDC через биржу или обменник, заплатить комиссию там, а потом уже отправлять стейблкоин на карту. По заявлению сервиса, зачисление приходит менее чем за 10 минут — на практике для TRC-20 это действительно типичные сроки, для ERC-20 зависит от загруженности сети Ethereum.
Комиссия за пополнение взимается сервисом, и она зависит от тарифа. На самом дешёвом Core вы отдадите 5% от суммы, на Elite — 3%. Эта комиссия сети блокчейна (gas, bandwidth) — отдельная история: её платит тот, кто отправляет транзакцию, и Kardpay её не возвращает. Для TRC-20 комиссия за перевод обычно символическая — меньше доллара. Для ERC-20 она может составлять несколько долларов в спокойное время и существенно больше при высокой загрузке сети. Минимальная сумма пополнения и то, кто именно — отправитель или получатель — платит сетевую комиссию, в публичных материалах Kardpay не указаны.
Здесь важно понимать одну вещь, связанную с самими стейблкоинами. USDC изначально выпускался в сетях, поддерживаемых Circle, и с февраля 2024 года Circle прекратила поддержку USDC в сети Tron. Это значит, что отправить «настоящий» USDC через TRC-20 напрямую из большинства кошельков сейчас нельзя: либо это будет USDT, либо USDC через обёртку, либо отправка просто не пройдёт. Перед пополнением имеет смысл проверить в приложении или на сайте, какие именно адреса зачисления Kardpay предоставляет, и в какой сети они работают. Отправить стейблкоин в неподдерживаемой сети или на адрес другой сети — типичный способ потерять деньги, потому что блокчейн-переводы нельзя отменить.
Практические советы по пополнению
- Пополняйте в TRC-20, если у вас USDT, — это дешевле всего по сетевым комиссиям.
- Проверьте адрес зачисления до отправки и убедитесь, что сеть совпадает.
- Не отправляйте биткоин, эфир или другие монеты — они не дойдут, и поддержка может не помочь.
- При крупных суммах сначала отправьте тестовый перевод на $5–10, дождитесь зачисления, потом отправляйте основную сумму.
- Учитывайте, что пополнение округляется и комиссия берётся от суммы зачисления, а не от того, что у вас на кошельке.
Вывода денег с карты в привычном смысле нет. Процедура вывода в публичных материалах не описана. Закрытие карты возможно, но соглашение оставляет за сервисом право отложить выплату остатка и сначала списать из него все причитающиеся комиссии. Процентов на остаток не начисляется.
Как платить картой каждый день
Kardpay позиционируется как карта для ежедневных трат, и в этом сценарии у неё действительно всё гладко. Виртуальная карта выпускается сразу после регистрации, добавляется в Apple Pay и Google Pay на любом тарифе — то есть на смартфоне вы получаете работающее платёжное средство за минуты. На физической Physical Elite вы получаете чёрный пластик Mastercard, который работает в банкоматах и терминалах по всему миру.
Базовые сценарии — оплата в магазине через терминал, оплата в интернете, оплата подписок, снятие наличных — все они работают через стандартную инфраструктуру Visa или Mastercard. Карта принимается везде, где принимают эти сети. Списка заблокированных категорий (азартные игры, криптобиржи, пополнение электронных кошельков — MCC 7995 и подобные) на сайте нет. Это не значит, что блокировок нет, — это значит, что сервис их не публикует, и узнать, заблокирована ли для вас та или иная операция, можно только опытным путём.
Кешбэк у Kardpay связан со стейкингом собственного токена $KDY. Чтобы получать возврат, нужно застейкать $KDY на 180 дней, и тогда вы попадаете в один из трёх уровней: Tier 1 при стейке $3 000 — 1%, Tier 2 при $6 000 — 1,5%, Tier 3 при $18 000 — 2%. Это не самый высокий кешбэк на рынке, и он требует от вас держать замороженный капитал в нативном токене проекта, который за пределами самой экосистемы Kardpay мало где торгуется. Для большинства пользователей это скорее теоретическая опция, чем практическая выгода.
Управляется карта через веб-приложение по адресу app.kardpay.app. На сайте нет ссылок на приложения в App Store или Google Play, и если вы ищете Kardpay в сторах, скорее всего, не найдёте. Это значит, что весь интерфейс — через браузер, с необходимостью сохранять закладку и работать в нём с мобильного.
По диспутам правила жёсткие. Спор можно подать только в течение одного месяца с момента первоначальной жалобы. Комиссия за чарджбек — фиксированные $30, и она не возвращается, даже если спор в итоге решён в вашу пользу. Ответственность сервиса ограничена суммой комиссий за три месяца. Это означает, что при крупной проблеме вы можете не получить обратно сумму, превышающую три месяца ваших платежей за обслуживание. Для карты с лимитом в полмиллиона долларов в месяц это довольно скромная ответственность.
Что может пойти не так
У Kardpay нет публичного реестра жалоб и инцидентов. На 2026-10-21 у компании не найдено страницы на Trustpilot, упоминаний о взломах или потерях средств пользователей в публичных источниках. Это можно читать двояко: либо сервис молодой и просто не накопил историю, либо сообщество пока не сложилось, и отрицать наличие проблем на этом основании нельзя.
Юридическая конструкция — самое уязвимое место. KRDPAY FZE LLC в ОАЭ не публикует регистрационный номер, что для платёжного сервиса нетипично. Эмитент карты не назван, упоминается только как «network-licensed issuer». Для пользователя это значит, что в случае проблемы непонятно, к кому именно предъявлять претензии: к Kardpay как менеджеру программы или к неизвестному эмитенту. Право DIFC и суды DIFC — это не приговор, но это юрисдикция, где процессуальный путь для иностранного пользователя долог и дорог.
Смарт-контракт Kardpay прошёл аудит CTDSEC. Это независимая проверка кода, и она снижает риск технической уязвимости. Но аудит смарт-контракта — это не аудит всей компании, и не защита от управленческих рисков, заморозки средств или смены условий.
Условия обслуживания дают сервису право замораживать средства. Что именно считается основанием для заморозки, как быстро средства размораживаются и что делать, если заморозка длится месяцами, — в публичных документах не описано. Хранение средств на карте долгое время — не лучшая идея: логика та же, что и с любой кастодиальной платформой. Если вы держите крупный баланс у третьего лица, вы зависите от его финансовой устойчивости и операционной дисциплины. История криптоиндустрии знает десятки таких примеров — от Mt. Gox и Coincheck до FTX.
Поддержка заявлена как круглосуточная. Каналы — Telegram t.me/appkardpay, X, Instagram, LinkedIn. Ни телефон горячей линии, ни email, ни чат в приложении на сайте не указаны. Язык поддержки не заявлен, и для русскоязычного пользователя это означает, что общаться, скорее всего, придётся на английском, и то если повезёт дозвониться в нерабочие часы команды.
Что касается отказов платежей — для любой предоплаченной карты есть общий риск: магазин может отклонить карту, потому что по BIN видит, что она иностранная или предоплаченная. Это касается не только Kardpay, но и любой подобной карты, выпущенной в ОАЭ или другой стране. Кроме того, авторизационные холды (временные блокировки суммы на балансе) могут висеть до 7 дней, и в это время эти деньги фактически заморожены.
Что взять вместо
Kardpay не единственная карта, которая позволяет тратить крипту. Я подобрал три альтернативы с разной логикой — для сравнения цены, пополнения и доступности.
Capitalist Virtual Cards
Capitalist выпускает виртуальные карты из Гонконга, и оплата ими принимается по всему миру. По заявлению сервиса, среди направлений — «Payments to the CIS», хотя полный список стран и отношение к России и Беларуси публично не раскрыты. Доступны две группы карт: для любых покупок и для рекламных аккаунтов, в долларах или евро, с 3D Secure. Выпуск стоит $2,50 или €2,00, ежемесячного обслуживания нет. Пополнение — 4% через SWIFT, SEPA или USDT, размер FX-комиссии не указан. Кешбэк не заявлен. Оценка: 5,6 из 10 — дешевле на старте, но с непрозрачной географией и высокой комиссией за пополнение.
IMBA Wallet
IMBA Wallet явно ориентирована на «пользователей в России и СНГ» и выпускает карты в Сингапуре. Доступно пять продуктов: VISA micro, IMBA Light, IMBA Classic, IMBA Apple Pay, IMBA Black; до пяти карт на аккаунт. Цена выпуска и ежемесячного обслуживания растёт вместе с уровнем: micro $10 / $0, Light $20 / $3, Classic $30 / $5, Apple Pay $30 / $4, Black $60 / $10. Пополнение — USDT по TRC-20 или TON с единого баланса, а также рубли через СБП с конвертацией в USDT; комиссия пополнения от 3% до 12% в зависимости от продукта. Дополнительно: обмен USDT в рубли «около 1–2%». ERC-20 и BEP-20 отправлять нельзя. Кешбэк не заявлен, есть реферальная программа в USDT на три уровня. Оценка: 6,3 из 10 — лучше по цене за счёт бесплатного младшего тарифа и явной ориентации на СНГ.
ExCards
ExCards выпускает только виртуальные карты трёх типов: Visa Universe, Visa E-commerce, Mastercard Business. Баланс держится в USDT и долларах, карты выпускаются за $29, $35 и $50 соответственно, оплата в USDT, возврат не предусмотрен; обязательно первое пополнение на 10 USDT. Ежемесячного обслуживания и комиссии за неактивность нет. Пополнение — 2% на Universe, 3,5% на E-commerce и Business, причём список сетей широкий: ERC-20, TRC-20, BEP-20, Bitcoin, Polygon, Arbitrum, Optimism, Avalanche и другие. Авторизационная комиссия на Universe и Business фиксированные $0,50, на E-commerce сложнее: $0,10 при покупке до $1, бесплатно от $1 и выше, плюс $0,03 за 3D Secure и $0,80 при превышении доли отказов свыше 10% в скользящем окне. FX — до 2% к межбанковскому курсу. География: исключены Северная Корея, Иран, Сирия, Куба, Крым, Донецк, Луганск, Запорожье, Херсон, Мьянма, Судан, а по России и Беларуси решение зависит от контекста транзакции и политики эмитента. Кешбэк не заявлен. Оценка: 5,7 из 10 — гибче по сетям и FX прозрачнее, но дороже при выпуске.
Сравнение альтернатив
| Параметр | Kardpay | Capitalist | IMBA Wallet | ExCards |
|---|---|---|---|---|
| Оценка | 6,0 | 5,6 | 6,3 | 5,7 |
| Юрисдикция | ОАЭ (DIFC) | Гонконг | Сингапур | не указана |
| Виртуальная / физическая | обе | только виртуальная | только виртуальная | только виртуальная |
| Сети пополнения | TRC-20, ERC-20 | SWIFT, SEPA, USDT | TRC-20, TON | 7+ сетей, BTC и др. |
| Мин. выпуск | $28 + подписка | $2,50 | $0 (micro) | $29 |
| Подписка | от $2,42/мес | нет | от $0 (micro) | нет |
| Пополнение | 3–5% | 4% | 3–12% | 2–3,5% |
| FX-комиссия | не раскрыта | не указана | не указана | до 2% |
| Кешбэк | до 2% через стейкинг | — | — | — |
Если вам критично пополнение в нескольких сетях, посмотрите на ExCards. Если важна ориентация на СНГ и есть рубли — IMBA Wallet. Если нужен дешёвый старт в долларах или евро — Capitalist. Kardpay остаётся в стороне там, где важны простота, Apple Pay на всех тарифах и предсказуемость по стейблкоинам, но проигрывает по прозрачности и цене.
Кому я бы её посоветовал
Подведу итог. Kardpay — рабочий инструмент с чёткой нишей. Это карта для тех, у кого уже есть стейблкоин-баланс, кто готов платить 3–5% за пополнение и подписку от $2,42 в месяц, и кому нужна виртуальная карта в Apple Pay или Google Pay за минуты. Если вы платите криптой регулярно и не хотите каждый раз выводить USDT через биржу, эта карта экономит время.
Я бы рекомендовал Kardpay:
- Держателям USDT в сети Tron, которые регулярно тратят стейблкоины через карту и не хотят каждый раз проходить вывод на бирже.
- Жителям стран СНГ за пределами России и Беларуси — Узбекистан, Казахстан, Кырбекистан, Армения, Грузия, Азербайджан — у кого есть местный номер и адрес, и кто готов пройти проверку.
- Пользователям, для которых Apple Pay или Google Pay — основной способ оплаты, и которым не нужны сложные схемы пополнения в десятках сетей.
- Людям, которые держат на карте ровно ту сумму, которую готовы потратить в ближайшие дни, а основной капитал оставляют на собственном кошельке.
Я бы не рекомендовал Kardpay:
- Жителям России — риск отказа на этапе проверки или блокировки позже слишком высок, и сервис этого не комментирует.
- Тем, кому важна прозрачная комиссия за конвертацию и обмен валют — здесь она не раскрыта.
- Тем, кто ищет бесплатное обслуживание — на Core уже $29 в год, на Physical Elite почти $300.
- Тем, кто планирует хранить на карте крупные остатки — конструкция с анонимным эмитентом и юрисдикцией DIFC делает это рискованным.
- Тем, кому нужна физическая карта с быстрой доставкой в Россию или СНГ — сроки не указаны.
Если после всех оговорок Kardpay всё равно выглядит как подходящий вариант, держите на ней ровно столько, сколько готовы потратить за неделю, и сначала пройдите путь с виртуальной картой, прежде чем заказывать Physical Elite.
Часто задаваемые вопросы
Kardpay — что это?
Kardpay — это платёжный сервис, который выпускает виртуальные и физические карты Visa и Mastercard, привязанные к балансу в стейблкоинах USDT и USDC. Вы пополняете баланс криптой, а карта тратит уже фиатные деньги в магазинах, онлайн и через Apple Pay или Google Pay. По сути это предоплаченная карта с криптовалютным пополнением.
Kardpay — какой страны и где зарегистрирован?
Компания KRDPAY FZE LLC зарегистрирована в Аджмане, ОАЭ, по адресу Amber Gem Tower. Регистрационный номер публично не указан. Эмитент карты в открытых документах назван как «network-licensed issuer» — без раскрытия названия. Пользовательское соглашение подчинено праву DIFC, споры рассматриваются в судах DIFC.
Kardpay — что за банк выпускает карту?
Название банка или платёжного учреждения, которое фактически выпускает карту, на сайте и в соглашении не раскрывается. Указано только, что это «network-licensed issuer» — структура с лицензией платёжной сети Visa или Mastercard. Это типичная практика, но для пользователя она означает, что проверить репутацию эмитента до регистрации нельзя.
Работает ли Kardpay в России?
Россия прямо не названа ни в разрешённых, ни в запрещённых странах. Косвенно она попадает в зону риска, потому что условия исключают санкционные территории по версии DIFC. Реальная доступность зависит от того, пройдёте ли вы проверку данных, и проверять это приходится уже при регистрации. Для жителей России карта остаётся серой зоной с высокой вероятностью отказа.
Как получить карту Kardpay?
Регистрация проходит через веб-приложение app.kardpay.app. Виртуальная карта выпускается сразу после прохождения проверки личности — набор документов для неё публично не раскрыт. Физическая карта доступна только на тарифе Physical Elite. Минимальный возраст держателя на сайте не указан.
Как пополнить Kardpay?
Карта пополняется стейблкоинами USDT или USDC, отправленными в сети TRC-20 (Tron) или ERC-20 (Ethereum) на адрес, который выдаёт приложение. Другие монеты и сети не поддерживаются. Зачисление обычно приходит менее чем за 10 минут, комиссия сервиса — от 3% до 5% в зависимости от тарифа. Дополнительно оплачивается сетевая комиссия блокчейна.
Как вывести деньги с Kardpay на карту?
Прямой процедуры вывода в публичных материалах нет. Закрытие карты возможно, но соглашение оставляет за сервисом право отложить выплату остатка и сначала списать из него причитающиеся комиссии. Процентов на остаток не начисляется, поэтому долго держать средства на карте не имеет экономического смысла.
Сколько стоит обслуживание Kardpay?
Подписка выставляется раз в год, в месяц это от $2,42 на тарифе Core до $24,92 на Physical Elite. Выпуск виртуальной карты стоит $28 согласно соглашению. Пополнение — от 3% до 5%. Конвертация и FX-комиссия публично не раскрыты. Авторизационная попытка — $0,50 (в приложении к соглашению $0,25). За первый год только за обслуживание Core набегает почти $30.
Можно ли доверять Kardpay?
Юридическая конструкция прозрачна не полностью: компания в ОАЭ без опубликованного регистрационного номера, эмитент карты не назван, споры по праву DIFC. С другой стороны, публичных жалоб и инцидентов на 2026-10-21 не найдено, смарт-контракт прошёл аудит CTDSEC. Доверять — в том смысле, что не держать на карте больше, чем готовы потерять.
Почему Kardpay может не работать?
Самая частая причина отказа операции — высланный стейблкоин в неподдерживаемой сети или на адрес другой сети. Такие переводы необратимы и поддержка может не помочь. Другие причины: недостаточный баланс, превышение лимита тарифа, временный холд авторизации, MCC-блокировка со стороны эмитента или магазина, отказавшегося принимать предоплаченную карту.
Как удалить аккаунт Kardpay?
Удаление аккаунта в публичных материалах отдельной инструкцией не описано. Закрытие карты упоминается в соглашении с возможной отложенной выплатой остатка и удержанием комиссий. Для фактического удаления учётной записи нужно обращаться в поддержку через Telegram-канал t.me/appkardpay, X, Instagram или LinkedIn — других каналов на сайте не указано.
Какую выбрать: виртуальные криптокарты – kriptokartyvybor.com
Content created by the «kriptokartyvybor.com» team